プライムブローカレッジの担保再利用と取引相手リスク
担保再利用がブローカー、ヘッジファンド、現金の貸し手をどう結び付けるかを説明し、米国規則の140%の定義と回収保証を区別します。
発行・訂正窓口:infostoa · 編集基準
この記事の個別の執筆者・専門査読者の情報は提供されていません。
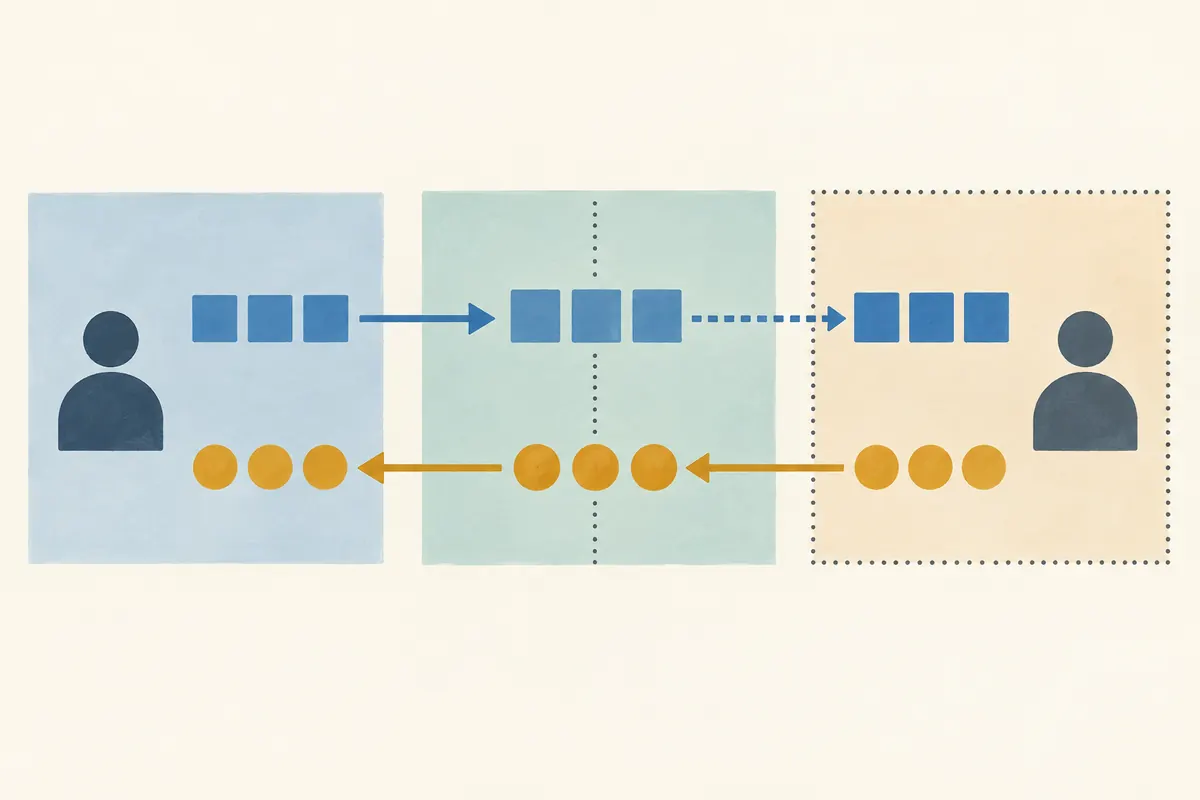
プライムブローカレッジはヘッジファンドに証券貸借、決済、保管、資金調達を提供します。担保再利用は、契約と規則が認める範囲で顧客資産をブローカーの別の資金調達に使う仕組みです。市場をつなぐ一方、担保提供者と現金の貸し手が同じ請求権や回収経路を持つとは限りません。米国規則の140%も、すべての再利用に共通する上限ではありません。
担保が別の資金調達に使われる流れ
ヘッジファンドは証券を担保にプライムブローカーから借り入れることがあります。連邦準備制度のSebastian Infante研究は、ディーラーが現金の貸し手と顧客の間でrepo資金と担保を仲介するモデルを示します。両側のヘアカットが異なると、開始時点でディーラーに資金余力が生まれ得ます。これは一つのモデル上の経路で、すべての顧客資産に当てはまる説明ではありません。
実際の権利は口座契約、資産、取引の法的形式、機関の立場、管轄によって異なります。再利用という語だけで所有権の全面移転や即時返還を判断できません。契約で再利用の許可、代替担保、返還時期、repoか証券貸借かを確認します。
140%の定義が示すこと
SEC顧客資産保護規則のeCFR本文は、超過証拠金証券を、該当口座の借方残高合計の140%を超える市場価値を持ち、ブローカーが証拠金証券ではないと識別した顧客証券と定義します。同規則は全額支払済み証券と超過証拠金証券を速やかに物理的に保有するか、支配下に置くようブローカー・ディーラーに求めます。140%はその定義の一部で、全顧客担保を一定割合まで再利用できる包括的許可ではありません。
規則には口座や取引別の条項があります。限定されたOTCデリバティブ・ディーラー例外では、担保を再担保化・利用できること、破綻時に相手方が無担保債権者となる可能性、SIPAの保護が及ばない可能性を通知します。この例外をすべてのプライムブローカレッジ口座に広げてはいけません。eCFRはオンライン本文が権威ある一方で非公式版と説明しています。実際の適用には現行規則と口座契約の照合が必要です。
ディーラーの信用不安と異なるリスク
Infanteの2015年連邦準備制度スタッフ論文は暫定研究で、分析と結論は著者のもので理事会の見解とは限らないと明記します。モデルではヘッジファンドがディーラーに担保を渡し、ディーラーはそれを使って現金の貸し手からrepo資金を得ます。支払能力が疑われる場合に、担保提供者と現金の貸し手の反応が異なり得る理由を説明します。実証部分は論文が分析した米国のbilateral・tri-party repoデータに限られます。
この研究は担保提供者が常に大きな損失を負うとも、すべての市場で同じ取り付けが起きるとも証明しません。担保価値、ディーラー破綻と担保結果の相関、相手方の権利など前提で結論は異なります。専門家の視点ではディーラーの流動性利益と顧客の返還リスクを分けます。一つの資産が複数契約を支えると決済遅延や代替担保不足、請求順位が問題になりますが、個別結果は契約と破産手続によります。
口座契約で確認する項目
顧客資産の再利用を許すか、対象資産と取引、顧客が制限を選べるか、担保が他機関へ移る可能性を確認します。次に証拠金不足、清算、担保返還、通知、代替担保の条件を読みます。全額支払済みや超過証拠金という語は日常語ではなく規則上の定義と口座分類で照合してください。
これは契約を読む枠組みで、特定ブローカーの安全性や法的結論ではありません。15c3-3規則は米国ブローカーの保有・支配要件を、連邦準備制度の論文は特定repo市場データに基づく経済モデルを説明します。資産や破産請求の実際の扱いは契約、機関の立場、管轄、現行法で変わります。本稿は担保の回収や返還時期を保証しません。