確定給付年金の一時金か終身年金か:金利・プラン条件・長寿リスク
現行のSection 417(e)金利入力、プラン固有の条件、終身収入と一時金のリスクを分けて確認します。
発行・訂正窓口:infostoa · 編集基準
この記事の個別の執筆者・専門査読者の情報は提供されていません。
確定給付(DB)年金で一時金と月払い年金の選択肢が示されたら、まず両方が実際にプランで選べるか、各金額にどの給付が含まれるかを確認します。一時金は月々の終身年金と同じ性質の口座残高ではありません。一方は将来給付を現在価値に換算した一回払い、もう一方はプランの条件に従う継続給付です。この記事は米国の雇用主DBプランと連邦計算枠組みの一部を説明するもので、個別の金融助言ではありません。
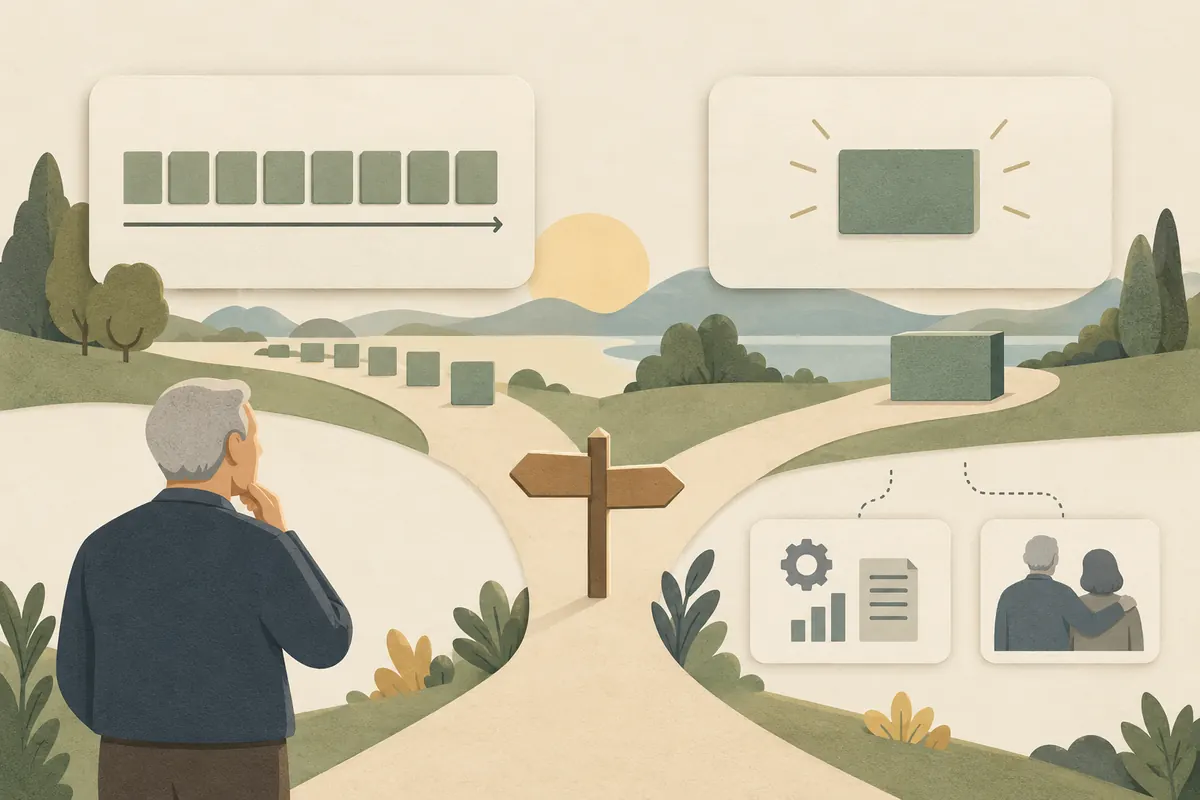
受け取り方で時期とリスクが変わる
一時金を選ぶと、通常はプランが定める金額を受け取り、その給付に対応する月払い年金を放棄します。年金には本人の生涯にわたる形や、配偶者・受益者に一部が続く共同生存者型などがありますが、実際の選択肢はプランごとに異なります。名称だけでなく、提示額、開始日、生存者給付、早期・通常退職の条件をそろえて比べます。
一時金には大きな支出や他収入との調整、残額の相続など柔軟性があります。その一方、投資、引き出し、長寿、資金管理のリスクを受給者が負います。プラン年金は定期的な終身収入によって長寿リスクを分担しますが、生存者選択や物価調整の有無で最初の金額が変わることがあります。どちらが常に優れるとは言えません。家計の収入、必須支出、健康・扶養状況、投資リスクの許容度を分けて考えます。
一時金の計算とSection 417(e)
米国の内国歳入法Section 417(e)(3)(D)は、一定のDB給付の最低現在価値計算に使う金利・死亡率前提を扱います。IRSはplan yearと月ごとに3区分のsegment rateを公表しています。これは規則に基づく計算の入力値であり、退職後に得られる運用利回りでも、すべてのプランの年金価格を直接決める単一の市場金利でもありません。
一時金は将来給付を現在価値へ割り引くため、給付額、支払時期、死亡率・金利前提、プラン文書、適用法が提示額に影響します。IRSの表は月ごとに更新され、個別提案にどの月・plan yearの規則を使うかは計算日とプラン文書で確認します。古い金利表や一般計算機を現在の提示額とそのまま比べないでください。管理者に評価日、前提、含まれる・除外される補助給付や生存者給付を文書で尋ねます。
家計全体で比較する
- 一時金:まとまった資金を本人が管理し、流動性や相続の柔軟性を得られます。その代わり、投資結果、引き出し計画、資産が尽きる可能性への対応を本人側が担います。
- 終身年金:プランの選択条件に沿って生涯の支給を受け、本人が運用を続ける必要を軽減できます。一方、選択した給付形態によって遺族給付、手元資金、インフレへの備えが異なります。
- 家計全体:単身・共同生存者の各月額を並べ、Social Security、他の年金、貯蓄、必須支出、配偶者への保障と照合します。比較は健康状態、他資産、プラン規約、引き受けられる投資・長寿リスクによって変わり、どちらかが常に優れるとは限りません。
専門家の視点:現行金利表と古い解説を分ける
IRSの表は、Section 417(e)の最低現在価値計算に必要な月・plan year別の入力値を示します。一方、Society of Actuariesの「Lump Sum or Monthly Pension」は表紙に2016年5月と記載された意思決定資料です。死亡率と金利が計算に影響するという説明や、長寿・投資リスクの比較は概念的な参考になりますが、当時の税・規制・Social Securityの記述を現在の規則として扱ってはいけません。
PBGCのページは、PBGCがプランを引き継いだ場合の受け取り方法を説明しています。すべての雇用主プランに同じ一時金資格や選択条件を定めるものではありません。要約プラン説明書(SPD)、個別提示書、婚姻状況、適用法に基づき確認します。この記事は確認事項を整理するもので、どの受け取り方を選ぶべきかは勧めません。
選択前に確認すること
管理者に各給付形態の月額、生存者割合、物価調整、Section 417(e)の評価日・金利・死亡率前提、提示に含まれない給付、回答期限と選択変更の可否、税・ロールオーバー情報を尋ねます。PBGC保護の対象か、どの上限が適用されるかも別に確認します。これらが不明なまま、一つの計算機の現在価値だけで決めないようにします。