社債の保護条項:制限と例外を契約で確認する
社債のコベナンツは契約ごとに異なります。追加債務のテスト、例外、違反通知、受託者の手続きを契約本文で確認する方法を説明します。
発行・訂正窓口:infostoa · 編集基準
この記事の個別の執筆者・専門査読者の情報は提供されていません。
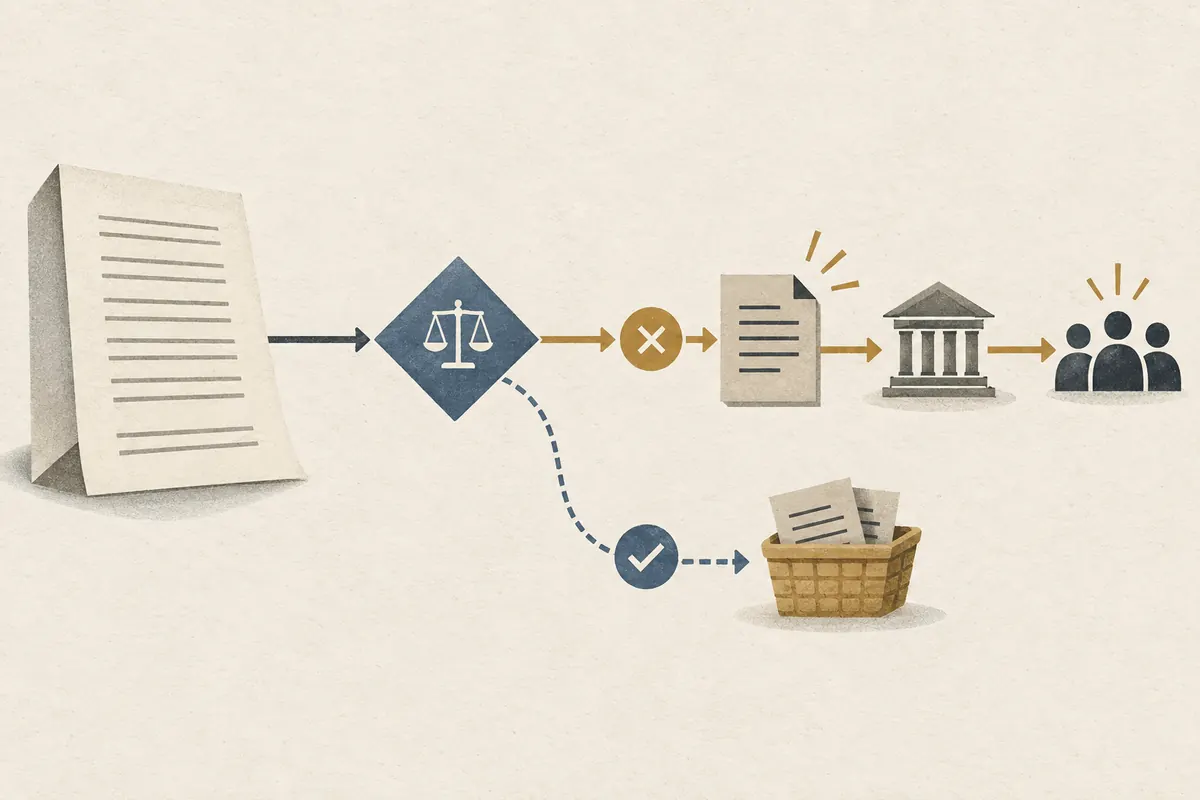
銘柄名より契約本文を確認する
コベナンツは、発行会社に一定の行為を求めたり、行為を制限したりして債権者のリスクを管理する契約条項です。ただし、社債に同じ条項一式が付くわけではありません。文言と例外は発行体、担保、満期、取引構造、交渉によって異なります。「コベナンツ付き」という表示だけで、債権者が常に追加借入を止められるとは限りません。
米国SECの投資家向け案内は、社債のインデンチャーに追加債務の制限や財務比率の要件が含まれる場合があると説明します。違反がデフォルトとなることがあり、受託者が監視や救済に関与することも示しています。これは個別契約の文言に代わる説明ではありません。要約資料だけでなく、対象社債の契約と開示を確認します。
積極的義務と制限条項を分けて読む
積極的コベナンツは、定期報告、記録保存、納税などを発行会社に求めることがあります。制限条項は、追加借入、特定資産への担保設定、資産移転などを条件付きで制限する場合があります。ただし名称だけでは範囲が分かりません。子会社が含まれるか、債務や担保権の定義、例外がどの条項に適用されるかを本文で確認してください。
発生時コベナンツは、新たな借入や対象取引を行う際にテストを課すことが一般的です。維持コベナンツは、新規取引の有無にかかわらず定期的な財務基準を求める場合があります。違いは、いつ条項が発行会社の行動を制約するかにあります。テスト日、計算方法、連結範囲を確認すると、似た表現の条項を区別できます。
算式、例外、違反後の手続きを追う
比率や債務上限だけでなく、算入項目、測定期間、通貨換算、対象法人、調整項目も読みます。契約には特定の債務や担保、資産移転を認める例外枠があり、複数の枠が関係する場合もあります。実際の契約が基準となるため、「レバレッジ制限がある」という要約だけでは保護を比較できません。
違反が直ちに返済や回収を意味するわけではありません。通知、是正期間、債権者の同意要件、受託者の権限、訴訟や期限前返済請求などの救済を契約が定めることがあります。SEC資料は受託者の監視と執行の役割を概説しますが、具体的な権限や手続きはインデンチャーと適用法によります。定義、通知、waiver、remediesを併せて確認しましょう。
仮定例:比率を満たしても取引全体の許可とは限らない
以下は実在する社債条項ではなく、計算練習です。仮に発生時コベナンツが、新規債務の発生後の純レバレッジ(ここでは契約上の純債務 ÷ 契約上のEBITDA)を4.00倍以下と定めるとします。既存の純債務が2億1,000万ドル、EBITDAが6,000万ドルなら3.50倍です。新規借入2,000万ドルが全額純債務に加わり、ほかの調整がないと仮定すると、2億3,000万 ÷ 6,000万 = 3.83倍で、この比率テストだけは仮定上の上限を下回ります。EBITDAが5,520万ドルに低下すれば約4.17倍となり、同じ仮定テストを超えます。実際のインデンチャーではEBITDA加算項目、現金控除、対象法人、例外枠、ほかの条件や測定方法が異なります。この比率だけを満たしても借入が許可されるとは限りません。数値と4.00倍の上限は説明用の仮定です。
専門家の視点:研究対象の範囲を混同しない
ダラス連銀研究部の2023年8月ワーキングペーパー2311で、Falk Bräuning、Victoria Ivashina、Ali Ozdagliはハイイールド債務の条項を分析し、レバレッジローンの資料で発生時制限などを検討します。これは研究論文シリーズのワーキングペーパーです。著者は、本文の見解がダラス連銀または連邦準備制度の公式見解を必ずしも示さないと明記しています。契約設計が企業行動に影響しうることを考える専門的資料です。一方、対象データと期間には限界があり、すべての公募社債の条項や特定の資産移転の一般性を示すものではありません。
比較記録には発行体と商品、契約日、担保、テストの種類と時期、定義、例外、是正期間、受託者の役割、根拠ページを残します。個別債券の法的解釈や損失リスクは専門家に相談できます。この記事は契約条項の読み方を説明するもので、銘柄の安全性や投資収益を評価・保証するものではありません。提出日と改訂版も記録し、要約を適用契約の最新本文と取り違えないようにします。