コマーシャルペーパーの格付けと流動性バックストップ
CPの満期・借換えリスク、格付けの限界、銀行融資枠と信用補完の違いを米連邦準備制度の資料に沿って解説します。
発行・訂正窓口:infostoa · 編集基準
この記事の個別の執筆者・専門査読者の情報は提供されていません。
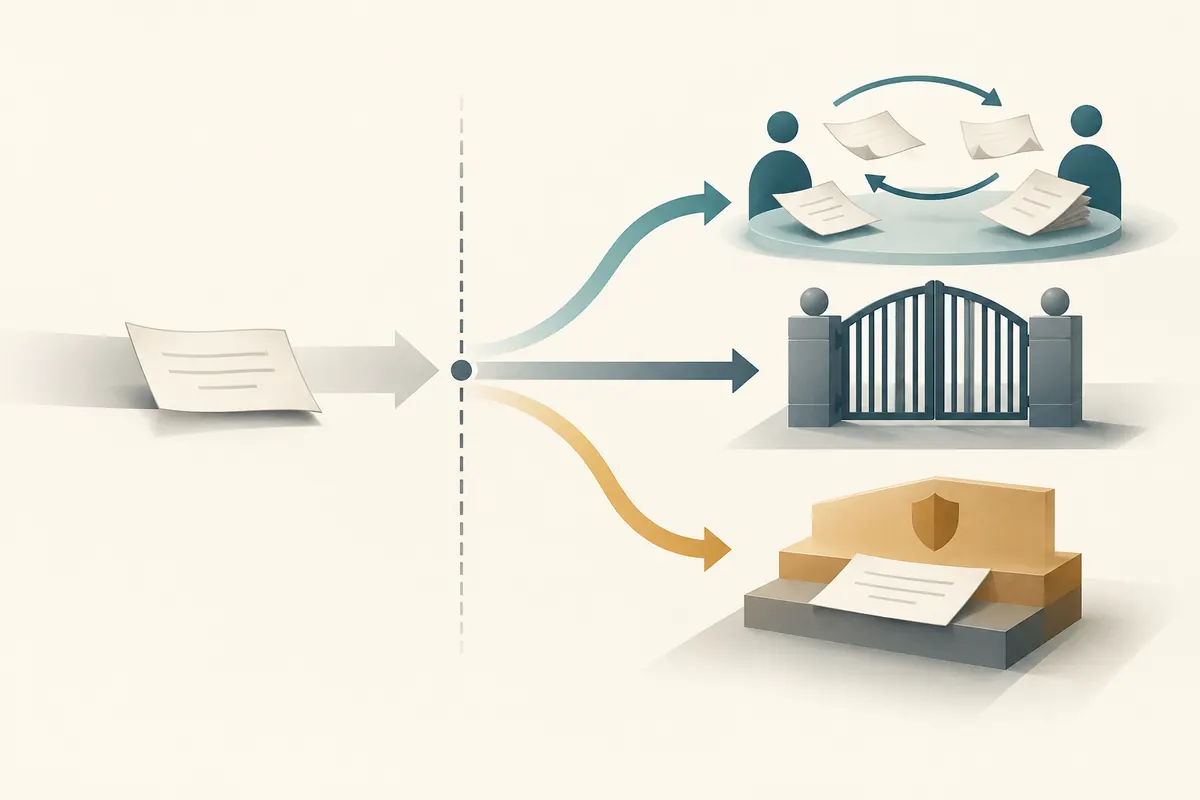
コマーシャルペーパー(CP)は、企業が短期資金を調達するために発行する約束手形形式の証券です。短い満期と柔軟性は当面の運転資金に合う一方、満期ごとに新たな発行または別の資金による返済が必要です。信用格付け、銀行の融資枠、市場全体の流動性支援は異なるリスクを扱うため、一つの「安全策」としてまとめてはいけません。米連邦準備制度の資料は米国CPの統計と格付け区分を説明し、2024年の同制度研究者の分析は短期調達に伴う借換えリスクを扱います。
CPが短期資金を生む仕組み
企業は給与、在庫、仕入れなど近い時期の資金需要にCPを使うことがあります。米連邦準備制度の米国CP資料では、満期は最長270日で平均は約30日と説明されています。これは同資料が扱う米国統計の説明であり、世界中のすべてのCP契約に共通する固定条件ではありません。実際の条件や規制は発行者と管轄地域ごとに確認します。
短期資金は長期債務より費用を抑えたり柔軟性を高めたりする場合がありますが、短い満期は元本返済の時期を早めます。満期ごとに新しい買い手を探すか、手元資金、銀行借入、別の調達手段で返済する必要があります。市場が機能していても、信用力や金利の変化で借換え費用が増えることがあります。市場が不安定な時には新規発行が難しくなる可能性もあります。
信用格付けは現金の約束ではない
信用格付けは、発行者やプログラムが債務を履行するリスクを評価します。米連邦準備制度のCP統計にあるtier区分は、公認格付機関の短期格付けを基にした統計上の分類です。高格付けのCPが無リスクまたは元本保証だという意味ではありません。記号や対象基準は格付機関、資料、地域、時点で異なるため、過去のTier 1・Tier 2定義を現在すべての市場に通用する規則として扱うべきではありません。
格付けは信用リスクの情報を示しますが、満期日に必要な現金があることや、新しい投資家が必ず現れることまでは示しません。信用リスクと流動性リスクは関係しますが同一ではありません。企業の信用力が保たれていても、投資家が慎重になったり市場が一時的に滞ったりすれば借換えが難しくなることがあります。
支援内容は契約ごとに確認する
銀行融資枠や信用補完があるという説明だけで、CPの返済が保証されるわけではありません。実際の権利と対象範囲は契約書と適用法で確認します。対象となる発行物や受益者、利用条件、金額・通貨、期間は契約ごとに異なり得ます。契約を確認できない場合、いつ資金が提供されるか、誰の損失を補うかを推測してはいけません。米連邦準備制度の統計上の定義は、米国CPの範囲と分類を示すもので、個別発行体の銀行契約の内容を定めるものではありません。
専門家の視点:借換えリスクは発行者と市場を結び付ける
米連邦準備制度の2024年FEDS Notesは、CPが短期の事業資金に使われることと、短い満期が借換えリスクを生むことを説明します。主要な投資家にプライムMMFが含まれるため、リスク選好に伴って需要が変化する可能性も指摘します。研究対象と実証結果をすべての企業や時期にそのまま当てはめることはできません。調達費用だけでなく、満期構成、投資家層、代替資金へのアクセス、市場環境が連動する点が重要です。
発行と返済を合わせて確認する
CPの仕組みを説明・比較する際は、発行者、満期構成、投資家層、格付けの時点と方法、手元資金、確約融資枠、引出条件を分けて記録します。現在の格付けや金利だけでは将来の借換え可否を確定できません。米連邦準備制度の金利・残高統計は市場区分の集計であり、特定発行者の調達金利や返済能力を予測する資料ではありません。
発行企業は、複数のストレス条件で満期到来額を手元資金・確約枠と照らし、調達先や返済時期の集中を検討できます。投資家は証券の信用リスク、契約上の補完、市場流動性、自分の損失許容度を別々に確認する必要があります。この記事は一般的な仕組みの説明であり、特定CPの信用評価や投資助言ではありません。