미국 신용보고서 오류 정정: FCRA 분쟁 절차와 재조사 권리
FCRA 조항과 CFPB 안내를 바탕으로 잘못된 신용정보에 이의를 제기하고 결과를 확인하는 절차를 설명합니다.
발행·오류 제보: infostoa · 편집 기준
이 글의 개별 작성자와 전문 검토자 정보는 제공되지 않습니다.
신용보고서는 계좌, 결제 상태, 조회 등 신용정보회사가 보유한 기록이고, 신용점수는 그 기록을 입력으로 쓰는 특정 평가모형의 결과다. 점수는 FICO나 VantageScore 등 모형, 보고서 내용, 계산 시점과 대출기관의 기준에 따라 달라질 수 있다. CFPB 자료는 보고서와 점수가 다른 역할을 한다고 설명하지만, 모든 모델에 공통되는 고정 가중치나 “30% 이용률” 임계값을 보증하지 않는다. 따라서 먼저 어떤 보고서의 어느 항목이 틀렸는지 확인한다. 점수만 확인해서는 기록의 오류를 찾기 어렵다.
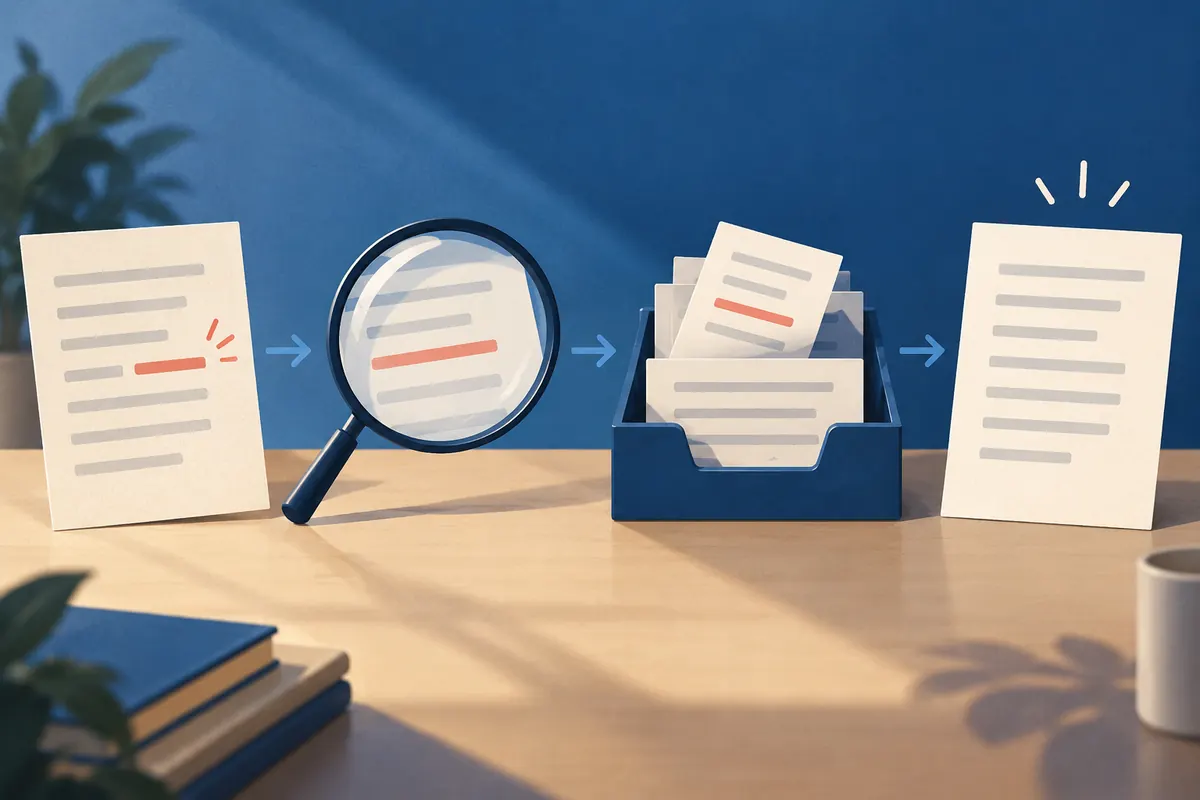
1. 오류를 신용정보회사와 정보제공자 양쪽에 제기한다
CFPB는 잘못된 정보를 발견하면 신용정보회사와 해당 정보를 제공한 회사 양쪽에 분쟁을 제기하라고 안내한다. 본인 정보, 계좌나 대상 항목, 틀렸다고 보는 내용과 이유를 명확히 적고 증빙서류 사본을 붙인다. 제출한 문서, 발송일과 접수 확인, 회사의 회신을 함께 보관한다. 예를 들어 결제 완료가 누락됐다면 거래명세를, 본인 계좌가 아니라면 계좌 소유를 확인할 수 있는 자료를 준비한다. 원본은 보내지 않고 사본을 남긴다. 신원도용이 의심되면 CFPB가 안내하는 IdentityTheft.gov 절차도 별도로 확인한다.
2. 재조사 기한과 가능한 정정 결과
공정신용보고법 15 U.S.C. §1681i는 신용정보회사에 분쟁 정보의 합리적인 재조사를 요구하며, 일반적으로 접수 뒤 30일 안에 처리하도록 한다. 그 기간에 소비자가 관련 정보를 추가 제출하는 등 법정 조건이 맞으면 최대 15일 연장될 수 있다. 재조사에서 항목이 부정확하거나 불완전하거나 확인되지 않으면 법에 따라 수정 또는 삭제해야 한다. 정보제공 회사도 조사에 참여하며, 틀린 정보가 정정되면 신용정보회사에 알리도록 CFPB가 설명한다. 조사 중 추가 자료를 요청받으면 기한과 제출 방법을 확인하고, 답변 기록을 보관한다.
3. 정확한 정보와 점수 회복을 구분한다
분쟁 절차는 부정확한 기록을 바로잡는 권리이지 정확한 부정적 정보를 삭제하거나 특정 점수를 만들어 내는 수단이 아니다. 정정 뒤 점수가 어떻게 변할지는 고쳐진 항목, 나머지 신용기록, 사용된 모형과 산출 시점에 달려 있다. 따라서 일정 기간 안에 몇 점이 오를 것이라고 약속할 수 없다. “이용률을 특정 비율 아래로 낮추면 즉시 상승” 또는 “정확한 연체를 삭제해 준다”는 주장은 이번에 확인한 법령과 CFPB 안내에서 뒷받침되지 않는다. 신용정보회사의 결과 통지와 갱신된 보고서를 대조하고, 변경이 빠졌다면 처음 제출한 분쟁 사본을 바탕으로 후속 절차를 검토한다.
4. 항목별 분쟁 기록 예
미국 절차의 기록을 ‘보고서 회사·발급일 / 계좌 식별 끝자리 / 보고된 내용 / 다투는 사실 / 증빙 사본 / 제출일과 실제 접수일 / 확인번호 / 추가 자료·회신·갱신 보고서’로 나누세요. 가상의 ‘보고서 A의 계좌 끝자리1234가 미납으로 표시, 9월 납입 거래명세 사본 첨부, 회사 A와 정보제공자 B에 각각 제출, 결과 대기’는 오류가 이미 인정되거나 점수가 오른 사례가 아닙니다. 이름·번호는 예시이며 공개 게시물에 실제 개인정보를 넣지 않습니다.
날짜는 발송일과 접수일을 구분하고, 각 회사별 경과를 남깁니다. 30일에 15일을 무조건 더하지 않습니다. §1681i(a)(1)(C)는 조사 중 부정확·불완전·확인불가로 판명된 경우 해당 연장을 제한합니다. 회신이 오면 원문 결과와 수정 항목을 대조하고, 미해결이면 기존 접수번호와 증빙으로 후속 문의·CFPB 민원 경로를 확인합니다. 정확한 부정적 기록 삭제나 일정 점수 상승을 보장하는 절차는 아닙니다.